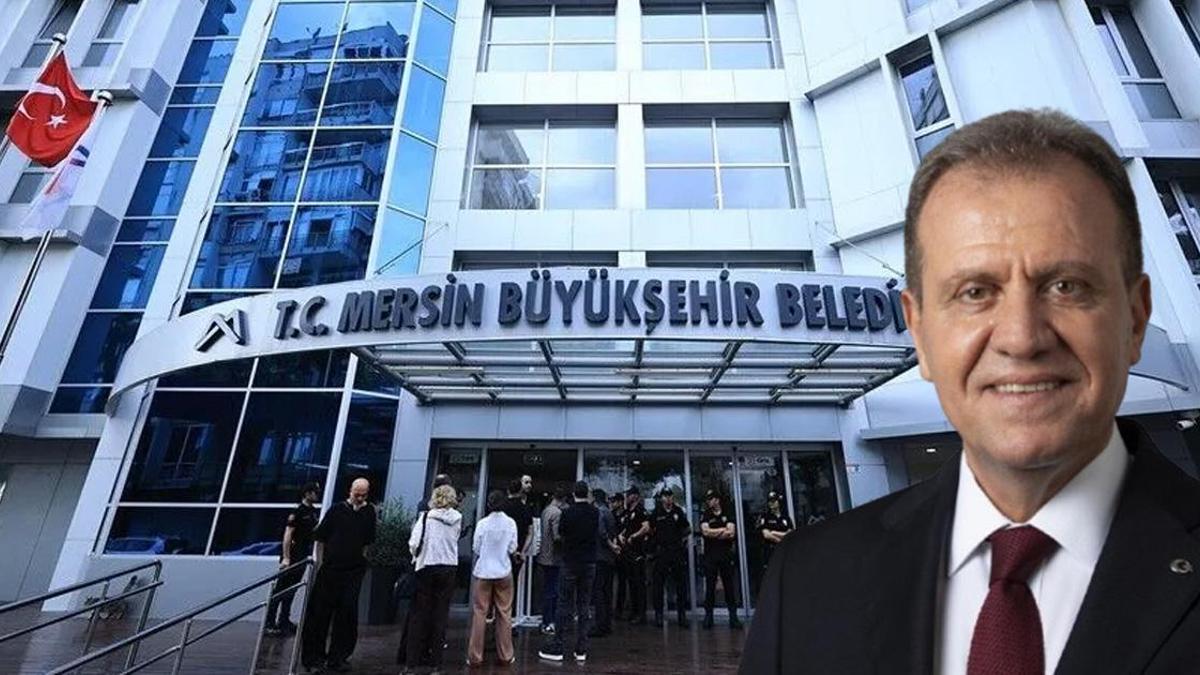
Mersin Cumhuriyet Başsavcılığı tarafından yürütülen yolsuzluk soruşturması kapsamında, Büyükşehir Belediyesi'ne ait ihale dosyalarındaki incelemeler sonucunda çarpıcı bulgulara ulaşıldı. Muhasebat Genel Müdürlüğü'nün değerlendirmesine tabi tutulan 314 dosya içinde, 2022-2026 döneminde gerçekleştirilen toplam 41 milyon 419 bin 452 lira bedelli 13 ihale ve doğrudan temin işleminde usulsüzlük tespit edildi.
Geniş çaplı mali inceleme ve gözaltılar
Soruşturma sürecinde farklı kaynaklardan elde edilen mali veriler, ihale dosyaları, ses kayıtları ile tanık beyanları bir arada analiz edildi. Bu çerçevede 11 Mart 2026'da belediye binasında yapılan aramada el konulan belgeler, Hazine ve Maliye Bakanlığı Muhasebat Genel Müdürlüğü'ne gönderilerek detaylı bir denetleme sürecine tabi tutuldu. Raporlara göre, söz konusu usulsüzlük tespit edilen alımlarda Mersin Büyükşehir Belediye Başkanı Vahap Seçer'in onaylarının bulunduğu belirlendi.
Soruşturma kapsamında, belediye başkanının yanı sıra Yenişehir Belediye Başkanı Abdullah Özyiğit ve Mezitli Belediye Başkanı Ahmet Serkan Tuncer'in de aralarında yer aldığı toplam 59 şüpheli gözaltına alındı. İncelemeler, sadece söz konusu 13 ihaleyle sınırlı kalmayarak belediyenin Özel Kalem, Makine İkmal ve Onarım, Kültür Sanat ve Sosyal İşler, Fen İşleri, Bilgi İşlem ile Gençlik ve Spor birimlerinde gerçekleştirilen çok sayıda işlemi de kapsadı.
Ne anlama geliyor?
Belediyeler, kamu kaynaklarını toplu alım ve hizmet süreçlerinde kullanırken ihale mevzuatı çerçevesinde şeffaflık ve rekabet kurallarına uymakla yükümlüdür. Doğrudan temin veya ihale yoluyla yapılan harcamalarda, söz konusu bedellerin kamu hesabına uygun şekilde işlemesi ve yetkili mercilerin onay mekanizmalarının çalışması esastır. Muhasebat müfettişlerinin yaptığı bu tür denetimler, harcamanın kanuni dayanağını, fiili işin gerçekleşip gerçekleşmediğini ve fiyatların piyasa koşullarına uygunluğunu kontrol ederek olası mali kayıpları tespit etmeyi amaçlar.
Bu tür soruşturmalar, yerel yönetimlerdeki kararlama süreçlerinin denetim altında olduğunu ve mali usulsüzlük iddialarının bağımsız kurumlarca araştırıldığını gösterir. Vatandaşın ödediği vergi ve harçlardan oluşan bütçe kalemlerinin hedeflenen hizmetler için kullanılıp kullanılmadığı, bu incelemelerle netleşir. Süreç, kamu harcamalarındaki hesap verebilirlik ilkesinin nasıl işlediğini ve olası usulsüzlüklerin hukuki yollarla nasıl takibe alındığını somut bir örnek üzerinden ortaya koyar.
Yorumlar (0)
İlk yorumu sen yaz.